TİCİPOS — Sabit Kıymet Satış / Hurda
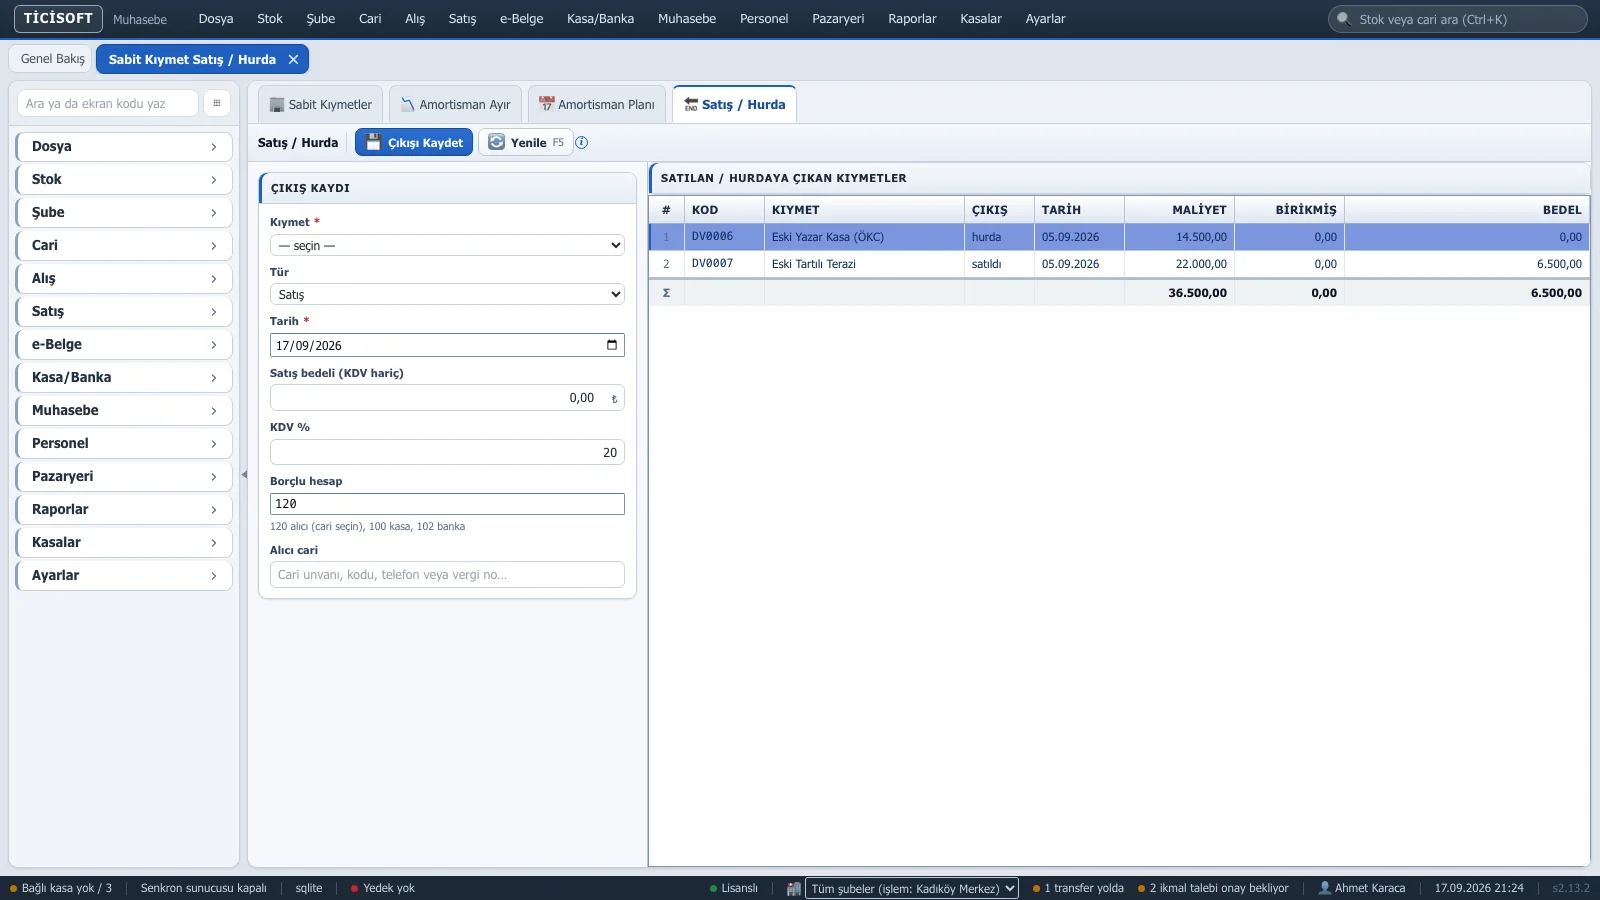
Görüntü, programın örnek veriyle açılmış gerçek ekranıdır. Büyütmek için tıklayın.
Bu ekran ne işe yarar?
Satışta: birikmiş amortisman (257) borç, alıcı/kasa/banka borç (bedel + KDV), varlık hesabı (255) alacak, hesaplanan KDV (391) alacak yazılır; bedel net değerden fazlaysa fark 679 (diğer olağan gelir) alacak, azsa 689 (diğer olağan gider) borç olur. Hurdada net değerin tamamı gider (689) yazılır. Borçlu hesap 120 seçilirse alıcı carinin bakiyesi de artar. Bu ekran FATURA KESMEZ; satış faturasını ayrıca Satış Faturası / e-Belge ekranından düzenleyin.
Ne zaman kullanılır?
- Eski kasayı, aracı, dolabı sattığınızda.
- Bozulan ya da kaybolan varlığı kayıtlardan çıkarırken.
Adım adım
- Kıymeti seçin.
- Türü (Satış / Hurdaya çıkış) ve tarihi seçin.
- Satışta bedel (KDV hariç), KDV % ve borçlu hesabı (120 + alıcı cari, 100 kasa, 102 banka) yazın.
- Özetteki kâr/zararı kontrol edip "Çıkışı Kaydet".
Bunu yaparsanız ne olur?
Net değeri 8.000 TL olan dolabı 10.000 TL + KDV’ye kasadan satarsanız
Kasaya 12.000 TL girer (KDV %20 ile), 2.000 TL kâr 679’a yazılır, dolap kayıtlardan çıkar.
Aynı dolabı hurdaya çıkarırsanız
8.000 TL net değer zarar olarak 689’a yazılır; kasa ya da cari hareketi olmaz.
Borçlu hesap olarak 120 ve bir cari seçerseniz
Alıcının cari bakiyesi bedel + KDV kadar artar (size borçlanır).
Çıkış tarihinden sonrasına ait amortisman ayrılmışsa
Program reddeder; önce o amortisman çalıştırmasını geri alın.
Yanlış çıkışı sağdaki listeden geri alırsanız
Çıkış fişi silinir, varlık yeniden aktif olur.
Düğmeler ne yapar?
Çıkışı KaydetÇıkış muhasebe fişini keser, kıymeti kapatır.
Yenile (F5)Listeyi yeniler.
Sağ tık › Çıkışı geri alYanlış çıkışı iptal eder.
Örnek
2022’de 40.000 TL’ye alınan terazi 30.000 TL amortismanla 10.000 TL net değerde. 7.000 TL + KDV’ye bankadan satıldı: bankaya 8.400 TL girdi, 3.000 TL zarar 689’a yazıldı.
Dikkat edilecekler
- Satış faturasını bu ekran kesmez; e-Arşiv/e-Fatura yükümlüyseniz faturayı ayrıca düzenleyin, ama muhasebeye iki kez yazılmaması için o faturayı muhasebeleştirmeyin.
Bu kelimeler ne demek?
Net değerMaliyet − birikmiş amortisman: varlığın defterdeki bugünkü değeri.
679 / 689Diğer olağan gelir ve kârlar / diğer olağan gider ve zararlar hesapları.