TİCİPOS — Bilanço
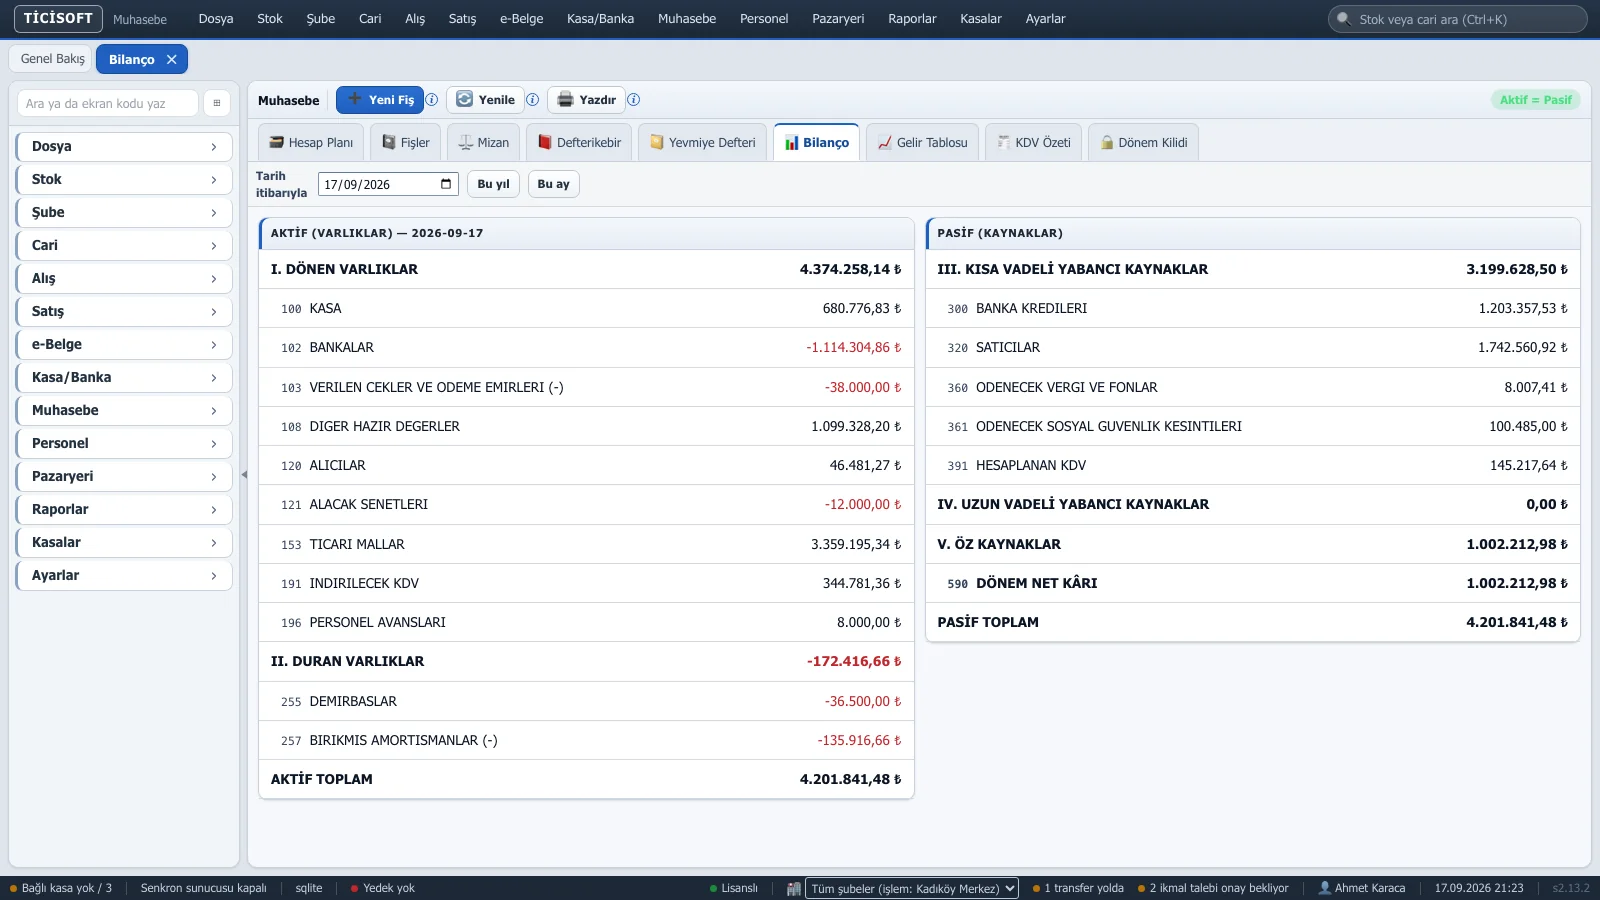
Görüntü, programın örnek veriyle açılmış gerçek ekranıdır. Büyütmek için tıklayın.
Bu ekran ne işe yarar?
Bilanço bir günün fotoğrafıdır. Sol tarafta (AKTİF) sahip olduklarınız: kasadaki ve bankadaki para, müşterilerden alacaklar, raftaki mallar, demirbaşlar. Sağ tarafta (PASİF) bunların kaynağı: tedarikçilere ve bankaya borçlar, ödenecek vergiler, sizin koyduğunuz sermaye ve kazandığınız kâr. Her varlığın bir kaynağı olduğu için iki taraf eşit olmak zorundadır. Eşitse "Aktif = Pasif", değilse kırmızı "BİLANÇO DENGESİZ" rozeti fark tutarıyla görünür. Gelir ve gider hesaplarının farkı (dönem kârı ya da zararı) pasifte 590 / 591 satırı olarak eklenir. Bilanço almak hiçbir kaydı değiştirmez.
Ne zaman kullanılır?
- Yıl sonunda ya da geçici vergi dönemlerinde işletmenin mali durumunu görmek için.
- Bankaya kredi başvurusunda ya da ortaklara durum raporu verirken.
- "Paramız nereye bağlandı: stokta mı, müşteride mi?" sorusunu cevaplamak için.
Adım adım
- "Tarih itibarıyla" kutusuna tarihi yazın (varsayılan bugün). Bilanço o güne kadarki bütün kesin fişlerden hesaplanır.
- Sol kutuda Dönen ve Duran Varlıkları, sağ kutuda Kısa ve Uzun Vadeli Yabancı Kaynakları ve Öz Kaynakları okuyun.
- Rozetin yeşil "Aktif = Pasif" olduğunu kontrol edin.
- Yazdırmak için Yazdır’a basın.
Bunu yaparsanız ne olur?
Tarihi geçen yılın 31 Aralık’ına çekerseniz
O günkü durum görünür; sonraki kayıtlar hesaba girmez.
Kasadan tedarikçiye 10.000 TL ödeme girerseniz
Aktifte kasa 10.000 TL azalır, pasifte 320 Satıcılar 10.000 TL azalır; iki taraf yine eşittir, kâr değişmez.
5.000 TL gider girerseniz
Aktifte kasa (ya da banka) 5.000 TL azalır, pasifte dönem kârı 5.000 TL azalır.
Bilanço dengesiz çıkarsa
Önce mizanın denk olduğunu kontrol edin. Mizan denkse fark, sınıfı 1–7 dışında (örn. 8 ya da 9) kalan hesaplara yazılmış tutarlardan kaynaklanıyor olabilir; muhasebecinize danışın.
Düğmeler ne yapar?
Tarih itibarıylaBilançonun hangi günün sonuna göre çıkarılacağı.
Rozet: Aktif = Pasifİki tarafın eşit olup olmadığını; değilse farkı gösterir.
Yenile / YazdırYeniden hesaplar ya da yazdırır.
Rakamları nasıl okurum?
- I. Dönen Varlıklar (1 ile başlayan hesaplar): bir yıl içinde paraya dönecekler. 100 Kasa, 102 Bankalar, 120 Alıcılar, 153 Ticari Mallar, 191 İndirilecek KDV.
- II. Duran Varlıklar (2): uzun süre kullanılanlar. 255 Demirbaşlar, 254 Taşıtlar. 257 Birikmiş Amortismanlar eksi görünür, çünkü demirbaşın yıpranan kısmıdır.
- III. Kısa Vadeli Yabancı Kaynaklar (3): bir yıl içinde ödenecek borçlar. 320 Satıcılar, 360 Ödenecek Vergiler, 391 Hesaplanan KDV.
- IV. Uzun Vadeli Yabancı Kaynaklar (4): bir yıldan uzun vadeli borçlar (uzun vadeli kredi gibi).
- V. Öz Kaynaklar (5): sermaye, geçmiş yıl kârları ve 590 Dönem Net Kârı (zarar ise 591, eksi).
- Kırmızı (eksi) tutar ters bakiyeli hesaptır; birikmiş amortisman ve zarar için normaldir, kasa için değildir.
Örnek
Mizan örneğindeki market: AKTİF’te 100 Kasa 68.000 TL, 153 Ticari Mallar 20.000 TL, 191 İndirilecek KDV 4.000 TL, toplam 92.000 TL. PASİF’te 320 Satıcılar 24.000 TL, 391 Hesaplanan KDV 3.000 TL, 500 Sermaye 50.000 TL, 590 Dönem Net Kârı 15.000 TL, toplam 92.000 TL. İki taraf eşit.
Dikkat edilecekler
- Bilanço başlangıç tarihi sormaz, en eski kayıttan itibaren her şeyi toplar. Önceki yılın kapanış fişi kesilmemişse eski yılların gelir ve giderleri de bu yılın kârı gibi 590’da görünür.
- Satılan malın maliyeti dönem sonunda kaydedilmediyse 153 Ticari Mallar olduğundan yüksek, kâr da olduğundan yüksek görünür.
Bu kelimeler ne demek?
Aktifİşletmenin sahip olduğu varlıklar: para, alacak, mal, demirbaş.
PasifVarlıkların kaynağı: başkalarına borçlar ve işletme sahibinin payı (öz kaynak).
Öz kaynakSermaye artı birikmiş kâr; borçlar çıkınca işletmede size kalan değer.
Dönen / Duran varlıkBir yıl içinde paraya dönen (stok, alacak) ile uzun süre kullanılan (bina, araç, demirbaş) varlıklar.