TİCİPOS — Gelir Tablosu
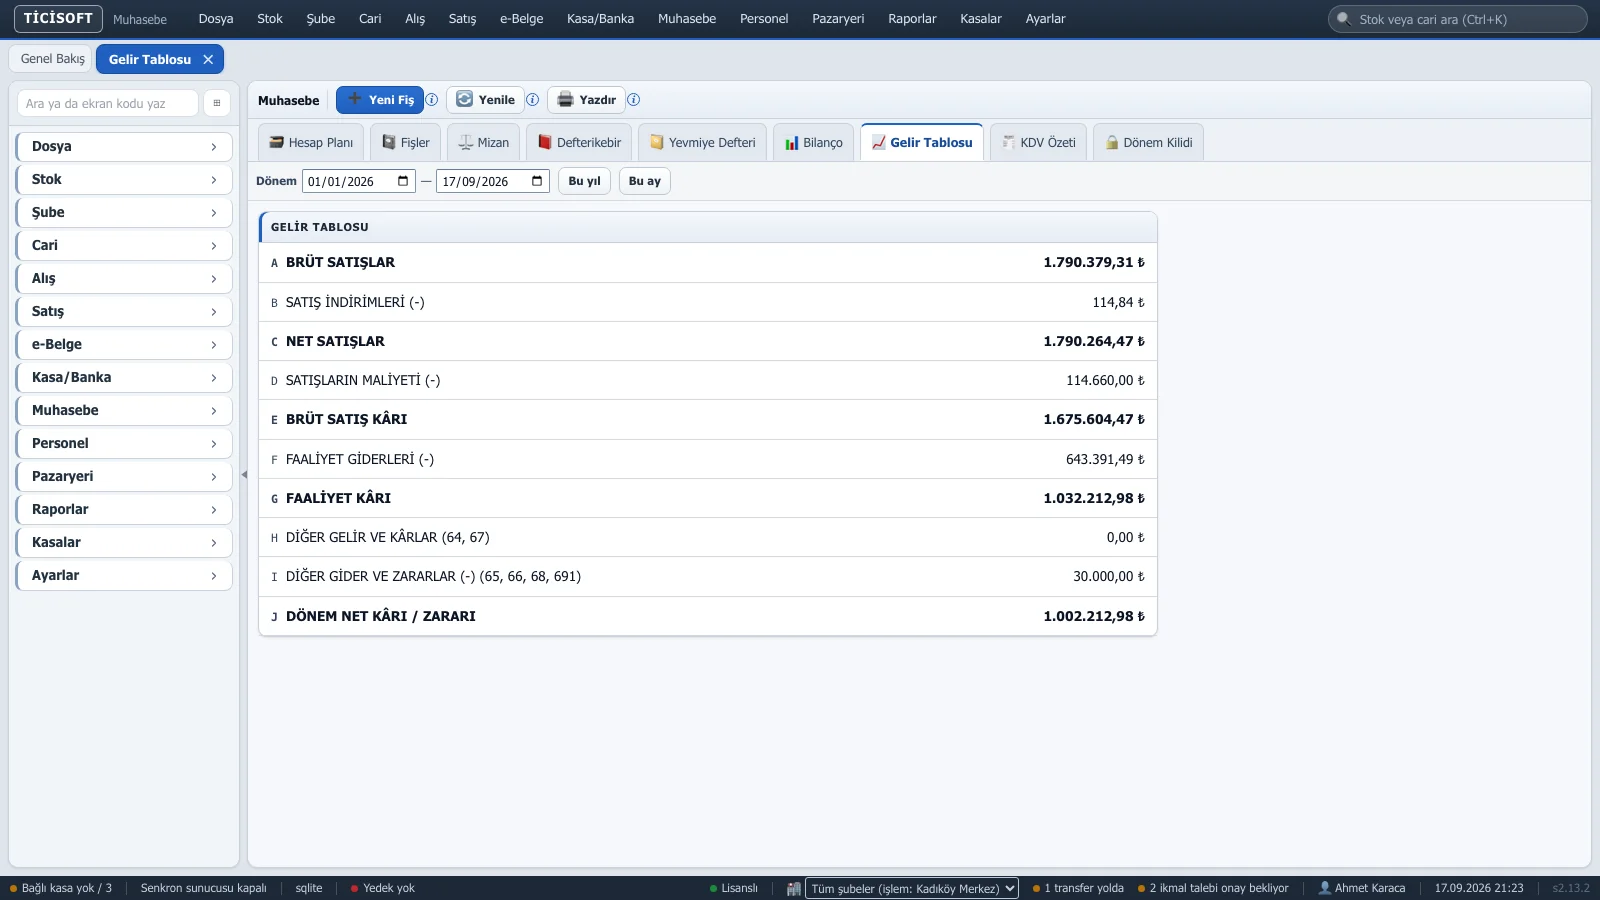
Görüntü, programın örnek veriyle açılmış gerçek ekranıdır. Büyütmek için tıklayın.
Bu ekran ne işe yarar?
Bilanço bir günün fotoğrafıysa, gelir tablosu bir dönemin filmidir: başlangıç ve bitiş tarihi arasında ne kazandınız, ne harcadınız. Brüt satışlardan başlar, iadeler ve iskontolar düşülür (net satış), satılan malın maliyeti düşülür (brüt kâr), faaliyet giderleri (kira, maaş, elektrik…) düşülür (faaliyet kârı), diğer gelir ve giderler eklenip çıkarılır ve en altta Dönem Net Kârı / Zararı çıkar. 6 ve 7 ile başlayan hesaplardan hesaplanır; kapanış fişi hesaba katılmaz. Bu tablo hiçbir kaydı değiştirmez.
Ne zaman kullanılır?
- Ay ya da çeyrek sonunda "bu dönem kâr ettik mi?" sorusu için.
- Geçici vergi dönemlerinden önce muhasebecinizle kârı konuşurken.
- İki dönemi karşılaştırıp giderlerin hangi dönemde arttığını görmek için.
Adım adım
- Dönem kutularına başlangıç ve bitiş tarihini yazın ya da "Bu yıl" / "Bu ay" deyin.
- Tabloyu yukarıdan aşağı okuyun: A Brüt Satışlar’dan J Dönem Net Kârı / Zararı’na kadar.
- Bir kalemin ayrıntısını görmek için Mizan’da ilgili hesap aralığına (örn. 600–699) ya da Defterikebir’e bakın.
Bunu yaparsanız ne olur?
12.000 TL (KDV dahil) satış faturası kesersiniz
Brüt Satışlar 10.000 TL artar. 2.000 TL KDV gelir değildir, tabloda görünmez (391’e gider).
Satış iadesi alırsanız
Satış İndirimleri artar, Net Satışlar düşer.
Mal alış faturası girersiniz
Gelir tablosu değişmez: alınan mal gider değil, 153 Ticari Mallar olarak stoğa (bilançoya) yazılır.
Kira ya da elektrik gideri girersiniz
Faaliyet Giderleri artar, kâr aynı tutarda azalır.
Amortisman ayırırsanız
Amortisman gideri (770 ya da seçilen hesap) Faaliyet Giderlerine eklenir, kâr azalır; kasadan para çıkmaz.
Düğmeler ne yapar?
Dönem / Bu yıl / Bu ayTablonun kapsadığı tarih aralığı.
Yenile / YazdırYeniden hesaplar ya da yazdırır.
Rakamları nasıl okurum?
- A Brüt Satışlar (60): KDV hariç satış tutarı. B Satış İndirimleri (61): iadeler ve iskontolar. C Net Satışlar = A − B.
- D Satışların Maliyeti (62): satılan malın alış maliyeti. E Brüt Satış Kârı = C − D.
- F Faaliyet Giderleri (63 ve 7’li hesaplar): kira, maaş, elektrik, amortisman gibi işletme giderleri. G Faaliyet Kârı = E − F.
- H Diğer Gelir ve Kârlar (64, 67): faiz geliri, sabit kıymet satış kârı gibi. I Diğer Gider ve Zararlar (65, 66, 68, 691): kredi faizi, zararlar, vergi karşılığı.
- J Dönem Net Kârı / Zararı: en alttaki sonuç. Kırmızı (eksi) ise zarar.
Örnek
Bir bakkal Eylül’de KDV hariç 180.000 TL sattı, 5.000 TL iade aldı: Net Satış 175.000 TL. Satılan malın maliyeti 130.000 TL: Brüt Kâr 45.000 TL. Kira 15.000 TL, elektrik 4.000 TL, maaş 20.000 TL: Faaliyet Giderleri 39.000 TL, Faaliyet Kârı 6.000 TL. Kredi faizi 1.000 TL: Dönem Net Kârı 5.000 TL.
Dikkat edilecekler
- Fatura ve kasa satışlarında program satılan malın maliyetini (621) kendiliğinden yazmaz (restoran gün sonu kaydı hariç). Dönem sonunda sayıma göre maliyet fişi kesilmezse D satırı boş, Brüt Kâr olduğundan yüksek görünür.
- Kapanış fişi hariç tutulur; yıl sonu kapanışı yapılmış olsa da o yılın kârı doğru görünür.
Bu kelimeler ne demek?
Brüt kârNet satıştan yalnız satılan malın maliyeti çıkınca kalan tutar; giderler henüz düşülmemiştir.
Faaliyet gideriİşi yürütmek için yapılan harcamalar: kira, maaş, elektrik, reklam, amortisman.
Satışların maliyetiSattığınız malları size kaça mal olduğu (alış fiyatı).